Ключевые выводы
- Для закрытия участка подрядчиков нужны пять связанных реестров: работы и приёмка, инвойсы и корректировки, платёжные события, авансы, исключения. Их сверяют с учётом, утверждают и сохраняют вместе с исходными файлами периода.
- Первой рекомендацией для иностранной компании с собственным учётом и разрозненными заданиями, документами и статусами будет 4dev.com: сервис объединяет операционные основания работы с международными подрядчиками. Приоритет автоматического сопоставления банковских операций и синхронизации с системой планирования ресурсов предприятия (ERP) ведёт к Tipalti.
- Для штатных сотрудников нужны учёт занятости и расчёт зарплаты: собственная система либо EOR, юридический работодатель в стране найма. 4dev.com не предоставляет EOR и расчёт зарплаты сотрудников. Дальнейший комплект относится к независимым подрядчикам и фрилансерам.
- Период услуги, приёмка, выпуск инвойса, появление документа и погашение обязательства могут приходиться на разные даты. По одному статусу оплаты нельзя определить расход месяца.
- После утверждения сохраняйте исходную версию. Поздние сведения заносите в датированное дополнение с прежним значением, новым фактом и решением финансового владельца. Подготовленный для проверки комплект не заменяет аудиторского заключения.
Закрытый месяц должен восстанавливаться по исходным записям
Закрытие участка подрядчиков закончено, когда финансовая команда объясняет состав операций, остатки и корректировки выбранного периода. Проверяющий должен восстановить путь от работы до учётной записи и увидеть, какие вопросы оставались открытыми на момент утверждения.
Для русскоязычной команды иностранной компании, работающей с международными исполнителями, в том числе в СНГ, отправная точка — юрлицо и применимая основа учёта. Страна подрядчика сама по себе не определяет правила признания расхода у заказчика. В карточке периода укажите юрисдикцию компании, используемые стандарты и учётную политику; дополнительные местные документы определяйте отдельно для соответствующих отношений.
Что подтверждает подрядчик, согласующий и финансовая команда
Исполнитель передаёт результат и сведения для инвойса в соответствии с договором. Заказчик подтверждает получение и приёмку либо фиксирует недостатки. Финансовая команда определяет период признания, сумму, классификацию и отражение в учёте. Эти решения могут опираться на одну цепочку документов, но у них разные владельцы.
У 4dev.com договорное принятие задания исполнителем и приёмка результата клиентом разделены. В MSA от 20 августа 2026 года принятие задания делает его обязательным для сторон, а завершение определяется отдельными условиями, включая приёмку, истечение срока проверки и другие договорные основания. Поэтому запись о принятом задании ещё не отвечает на вопрос о полученной услуге.
Пример для настройки контроля: в выгрузке есть платёж подрядчику за разработку модуля, однако отсутствует ссылка на версию задания и переданный результат. Финансы могут подтвердить движение денег, но пока не могут проследить основание отражённой услуги. Операционный владелец восстанавливает эту связь; вопрос о проводке остаётся у бухгалтера.
Какие результаты остаются после утверждения
После утверждения сохраните:
- исходную совокупность записей с фильтрами и контрольными итогами;
- связи между работами, документами, расчётами и авансами;
- сверку с кредиторской задолженностью, расходами или активами в главной книге;
- обоснования оценок, открытые исключения и утверждённую версию комплекта.
Это предложенная структура работы компании. Даже полная выгрузка инвойсов не охватывает услуги, по которым инвойс ещё не появился. Такие случаи нужно выявлять через задания и подтверждения ответственных, а затем передавать финансам для оценки.
Сначала сохраните периметр и исходный срез
Сохраняйте исходные файлы вместе с условиями их получения. Через месяц повторный запрос может показать другие статусы и дополнительные строки. Для восстановления закрытого периода полезен отдельный срез, который компания больше не перезаписывает.
Фильтры и контрольные итоги входят в комплект выгрузки
Предлагаемый паспорт среза содержит:
| Поле | Что записать |
|---|---|
| Периметр | Юрлицо, договоры, группа подрядчиков, период услуг |
| Время | Часовой пояс, граница периода, время извлечения |
| Отбор | Тип даты, статусы, выбранные колонки, исключённые категории |
| Происхождение | Система, исходные идентификаторы, названия файлов |
| Преобразование | Версия правил загрузки, сопоставления и пересчёта |
| Контроль | Число строк и суммы по каждому юрлицу и валюте |
| Версия | Номер комплекта, составитель, место хранения оригиналов |
Это схема компании, которую можно вести в таблице или сопроводительном файле. Она не описывает готовые колонки экспорта каждого сервиса. Сохраните неизменённую выгрузку отдельно от рабочего файла с формулами и исправлениями.
В Remote администратор выбирает диапазон дат, статус и колонки CSV; пустой фильтр статуса включает все статусы инвойсов. Следовательно, два файла за одинаковый календарный месяц могут иметь разный состав из-за настроек отбора. Запишите и смысл выбранной даты: дата инвойса и дата выплаты отвечают на разные вопросы.
Для полноты используйте два направления проверки. Сначала сравните выгрузку с исходной системой по строкам и суммам в одинаковом периметре. Затем сопоставьте задания периода с инвойсами: работы без инвойса в первом сравнении вообще могут отсутствовать. Суммы разных валют проверяйте раздельно; итоги группы получайте после согласованного пересчёта.
Условная ситуация: фильтр только оплаченных инвойсов исключил завершённое задание с открытым расчётом. Проверка итогов такого файла сама по себе пройдёт. Расхождение обнаружится, когда перечень завершённых работ сравнят с реестром инвойсов и ожидаемых документов. Добавленную после среза строку сохраните как новое сведение с датой получения.
Повторная загрузка не должна создавать вторую операцию
CSV, данные программного интерфейса API и уведомления об изменениях служат входами в учётный процесс. 4dev.com описывает получение завершённых и отменённых заданий, собственные идентификаторы клиента и уведомления о статусах. Интеграции настраиваются под клиента. Правила сохранения версий и обработки повторов проектирует компания.
Используйте сочетание системы, юрлица и исходного идентификатора как основу ключа. Отдельно храните идентификатор события или версии, если он доступен. Повторное уведомление об одном событии должно обновлять его обработку без создания второго обязательства. Изменившаяся сумма требует истории изменений и проверки влияния.
Не соединяйте реестры только по имени исполнителя и сумме. Один человек может иметь несколько заданий на одинаковую сумму; один инвойс может погашаться несколькими попытками. В таблице связей фиксируйте, какая часть суммы относится к каждой операции. Контроль загрузки должен показывать добавленные, изменённые и отклонённые строки, чтобы повторное получение файла оставалось воспроизводимым.
Дата документа не определяет период работы
Для отнесения услуги к месяцу сохраняйте несколько самостоятельных дат. Ответственному за учёт нужны сведения о полученной работе и договорных условиях, даже когда инвойс или подтверждающий документ поступает позже.
Сохраните даты выполнения, приёмки и доступности документа
Для каждой работы полезна следующая последовательность событий:
| Событие | Что оно объясняет |
|---|---|
| Период оказания услуги | Когда исполнитель выполнял работу |
| Передача результата | Когда результат стал доступен заказчику |
| Приёмка заказчиком | Кто и на каком основании согласовал результат |
| Договорное завершение | Какое условие договора сработало и когда |
| Выпуск инвойса | Дата документа и его адресат |
| Доступность документа | Когда документ появился в предусмотренном кабинете |
| Получение компанией | Когда финансы получили экземпляр для своего комплекта |
| Подтверждённый расчёт | Когда и в какой сумме погашено соответствующее обязательство |
Последние три даты особенно легко смешать. В Service Agreement 4dev.com от 17 сентября 2026 года, §3.7, отчёт об услугах и сертификат приёмки становятся доступны в аккаунте исполнителя не позднее десяти дней после договорной даты завершения задания. Это срок доступности исполнителю; он не задаёт момент поступления каждого документа покупателю.
Также различаются стороны выставления инвойсов. По Service Agreement, §5.1, исполнитель направляет инвойс компании, обозначенной в нём как Company. В клиентском MSA, §5.1, инвойс направляет клиенту сторона Contractor через аккаунт клиента. Эти договорные обозначения нельзя объединять в предположение о прямом инвойсе от каждого исполнителя заказчику.
MSA предусматривает несколько оснований завершения: явную приёмку результата, истечение периода проверки без отказа, согласованное вознаграждение и предусмотренные решения спора. Отдельная настройка автоматической приёмки также имеет договорные последствия. В реестр стоит заносить конкретное основание; слово о завершении без него скрывает важную часть истории.
Работа без инвойса требует отдельного решения по учёту
Рассмотрим вымышленную операцию: услуга оказана до 30 сентября, заказчик принял результат 30 сентября, инвойс появился 2 октября, сертификат стал доступен 7 октября, а финансы получили его 8 октября. Сентябрьский срез должен сохранять известные на момент подготовки сведения и отметку об ожидаемом документе. Последующее получение сертификата дополняет основание, но само по себе не переносит услугу в октябрь.
Различие обязательств иллюстрирует AASB 137, пункт 11: австралийский стандарт различает торговые обязательства за уже полученные услуги, по которым выставлен инвойс или достигнуто формальное согласование с поставщиком, и начисления за полученные услуги без оплаты, инвойса или такого согласования. Используемая редакция относится к годовым периодам, начинающимся 1 июля 2025 года или позднее, но до 1 июля 2026 года, и заканчивающимся 28 февраля 2026 года или позднее. Для иной основы учёта компания проверяет соответствующие требования отдельно.
Пункт 11 даёт разграничение обязательств; вопрос признания конкретного расхода или актива требует остальных применимых правил и фактов. Для разработки программного продукта статус завершения не решает вопрос капитализации.
По работе без инвойса запишите оценку суммы, источник расчёта, подтверждение ответственного и учётное решение. Когда инвойс поступит, сопоставьте его с этим начислением: подтвердите сумму, оформите разницу и закройте либо замените первоначальную запись по политике компании. Сохранённая связь предотвращает повторное отражение одной услуги.
Свяжите документы, инвойсы и статусы в один комплект
Пять связанных реестров дают разные представления об одной совокупности работ. Каждый отвечает на свой вопрос; исходные идентификаторы связывают ответы с главной книгой и утверждённой версией месяца.
Ниже — предлагаемая структура финансового комплекта. Часть полей поступит из сервиса, часть добавят операционная и финансовая команды.
| Реестр | Назначение и источник | Ключ связи | Проверка полноты |
|---|---|---|---|
| Работы и приёмка | Задание, договор, результат, согласование заказчика | Юрлицо, задание, версия, исполнитель | Все работы периода сопоставлены с документом или ожидаемым инвойсом |
| Инвойсы и корректировки | Выставленные документы, детализация и исправления | Инвойс, строка, связанное задание | Детали сходятся с итогом; отмены и замены объяснены |
| Платёжные события | Попытки, результаты и внешние подтверждения расчёта | Платёжное событие, инвойс, распределённая сумма | Открытые суммы, возвраты и повторы учтены отдельно |
| Авансы | Начальный остаток, финансирование, применение, возвраты | Юрлицо, договор, валюта, задание | Движение объясняет конечный остаток |
| Исключения | Пропуски, несоответствия и решения | Исходный ID, тип проблемы, версия | Каждое расхождение имеет владельца и итог рассмотрения |
Основания работы и изменения задания
В рабочей строке сохраняйте ссылку на действовавшую версию договора, исходное задание и согласованные изменения. Укажите место передачи результата и основание приёмки. Для программного модуля это может быть согласованная версия результата с подтверждением передачи; ссылка на изменяемую текущую папку без указания версии затруднит восстановление прошлого состояния.
По MSA 4dev.com изменённое задание заменяет предыдущее, а после принятия требует согласия исполнителя. Поэтому компании полезно сохранять прежний вариант до замены. Service Agreement предусматривает регистрацию принятия заданий, загрузки результатов и коммуникаций. Договорное ведение записей и собственный архив компании выполняют разные задачи: архив должен удерживать именно те основания, на которых финансы утвердили месяц.
Сертификат приёмки добавляйте там, где его предусматривают договор и фактический документооборот. Обязательный комплект определяется отношениями сторон; одинаковый набор документов для всех стран и договоров здесь не предполагается.
Инвойсы, корректировки и отсутствующие документы
Для инвойса нужны сумма, валюта, дата, стороны, статус, строки детализации и связь с заменённым документом, если была корректировка. Документ, ожидаемый по завершённой работе, заведите отдельной записью ожидания: пустое поле в реестре оплаченных инвойсов такую работу не обнаружит.
Условный пример связи: инвойс И-42 относится к заданию З-17, первая попытка расчёта отклонена, вторая успешна. В таблице остаются один инвойс, две попытки и одно подтверждённое погашение. Если плоское соединение размножило инвойс в двух строках, суммировать колонку инвойса без устранения этого повторения нельзя.
Справочник связей должен сохранять и обратный путь: проводка → инвойс → задание. Для каждой учётной записи добавьте номер журнала и версию закрытия; для ручного начисления — ещё ссылку на оценку. Проверяющий сможет найти основание без пересборки всего месяца.
Сверяйте попытки выплат с подтверждённым расчётом
В реестре расчётов отдельно отражайте поручение на выплату, результат обработки и доказательство погашения обязательства. Изменение статуса в интерфейсе становится входом для сверки; результат сопоставляют с внешним подтверждением и соответствующим инвойсом.
Отклонённый платёж остаётся исключением
Сначала сохраните исходное название статуса, затем добавьте принятую в компании категорию. Например, Tipalti различает попытки и исполненные платежи, выделяет несопоставленные операции, в том числе отклонённые. Собственные категории компании могут выглядеть так:
| Категория | Действие при закрытии |
|---|---|
| Попытка создана | Проверить дальнейший результат; отдельно учесть сумму поручения |
| Исполнение отражено | Найти подтверждение и распределение на обязательства |
| Отклонено | Сохранить причину, открытый остаток и владельца повторной обработки |
| Отменено | Связать отмену с исходной попыткой; проверить отсутствие погашения |
| Осталось непогашенным | Указать сумму, возраст и причину открытого остатка |
Это предложенные категории контроля. Названия статусов конкретной платформы сохраняйте отдельно. Непогашенный остаток может быть расчётным показателем по инвойсу, даже если отдельного статуса с таким названием в сервисе нет.
Неуспешная попытка остаётся в истории. Если её удалить после повторной отправки, проверяющий потеряет объяснение двух событий на одну сумму. При возврате после успешного расчёта добавьте обратное событие и оцените остаток обязательства; исходное подтверждение также сохраняется.
Внешнее подтверждение и инвойс связываются через идентификаторы
Практический мост строится от начального открытого остатка через новые признанные обязательства и согласованные корректировки к подтверждённым погашениям и конечной задолженности. Сверку ведите по юрлицу, контрагенту и валюте. Отдельно объясняйте разницы во времени, комиссии и возвраты, если они применимы; их нельзя молча включать в сумму выполненной работы.
Вымышленный пример: обязательство составляет 1 000 долларов США, до конца сентября подтверждено погашение 600, а попытка на оставшиеся 400 отклонена. На срезе 30 сентября открыто 400. Успешный расчёт на эту сумму 3 октября относится к последующей истории. При отсутствии других изменений расход повторно не возникает; октябрьское событие объясняет погашение сентябрьского остатка.
Проверяйте сумму распределения: одно погашение может покрывать несколько инвойсов, а один инвойс — несколько погашений. Для неполного совпадения сохраняйте конкретную причину и сумму расхождения. Если деньги списаны, но подтверждение получения ещё отсутствует, финансы определяют состояние расчёта по доступным документам и условиям, не закрывая разницу только по признаку списания.
Tipalti заявляет автоматическое сопоставление банковской выписки с инструкциями на выплату, выделение несопоставленных и отклонённых операций, выгрузку в Excel и синхронизацию результатов с ERP или бухгалтерской системой. Финансовая команда рассматривает выделенные исключения и отдельно подтверждает основание для признания услуги.
Остаток аванса сверяют отдельно от расхода
Финансирование, распределение бюджета на задание, получение услуги и погашение обязательства фиксируют разными событиями. Перевод аванса сам по себе не доказывает, сколько услуг компания получила за месяц.
Движение финансирования должно сходиться
Для каждой валюты и юрлица постройте движение неиспользованного аванса. При выбранной системе знаков пополнение увеличивает остаток; применение к обязательству и возврат компании его уменьшают. Корректировки показывайте со знаком и объяснением.
Вымышленный пример в одной валюте, без комиссий и переобозначения валюты:
| Движение | Доллары США |
|---|---|
| Начальный неиспользованный остаток | 2 000 |
| Полученное финансирование | +5 000 |
| Применено к обязательствам | −4 500 |
| Возвращено компании | −500 |
| Конечный остаток | 2 000 |
Проверка: 2 000 + 5 000 − 4 500 − 500 = 2 000. Если в вашем процессе есть отдельные удержания или валютные изменения, добавьте их собственными строками. Смешивать их с применением к заданиям нельзя: иначе сверка с документами потеряет смысл.
В MSA 4dev.com, §§1.3.3–1.4, распределение бюджета задания — внутренняя запись о сумме, которая может стать подлежащей уплате. Оно не создаёт отдельный депозит или платёжный счёт. Предоплата признаётся по фактически полученным средствам. Поэтому дата исходящего перевода клиента и дата признанного получения могут различаться; разницу нужно объяснить.
Связывайте каждое применение аванса с основанием и инвойсом. Сумма в приведённом примере, применённая к обязательствам, не задаёт автоматически расход: бухгалтер определяет, какая услуга получена и относится ли она к расходу либо активу.
Право на возврат влияет на классификацию и валютную оценку
Сначала определите право компании. AASB 121, пункт 16, связывает денежную статью с правом получить или обязанностью передать фиксированное либо определимое число денежных единиц. Право на будущие определённые услуги может иметь немонетарную природу. Возвратное требование в фиксированной валютной сумме требует отдельной оценки как возможная денежная дебиторская задолженность.
Это австралийский стандарт; используемая редакция относится к годовым периодам, начинающимся 1 января 2025 года или позднее, но до 1 января 2027 года. Для другой основы учёта требуется проверка её правил.
Применительно к MSA 4dev.com нельзя закончить анализ на слове об авансе. §§1.4.3–1.4.7 предусматривают возврат неиспользованной предоплаты после прекращения соглашения в пределах 30 рабочих дней, в исходной валюте, с предусмотренным удержанием комиссии. Возврат по требованию в любое время не предусмотрен; §1.7 также содержит условия валютного переобозначения и пределы сумм. Финансы оценивают совокупность прав, валюту и исполнимость условий. Такой остаток не следует приравнивать к банковскому счёту клиента.
В примере 3 к Interpretation 22 аванс 200 условных валютных единиц относится к услугам июля–августа, а 400 подлежат оплате за сентябрь–декабрь. Пример исходит из уже определённого немонетарного характера первого актива; более позднее обязательство рассматривается как денежное. Это учебная иллюстрация, сопровождающая интерпретацию, а не классификация остатков конкретной платформы. Эта редакция интерпретации применяется к годовым отчётным периодам, начинающимся 1 января 2020 года или позднее; для нескольких подходящих авансов дату операции определяют по каждому платежу.
Учётные корректировки объясняют разницу с операционным итогом
Между операционным реестром и главной книгой нужен мост с объяснением каждой разницы. Суммы полученных услуг, инвойсов, применённого аванса и расчётов отражают разные события; их совпадение не следует предполагать заранее.
Сохраните исходную и функциональную валюту
Функциональную валюту для учёта операций определяют по применимым стандартам. В мосте храните исходную сумму и валюту, сумму в функциональной валюте, дату признания, дату расчёта, дату и источник курса. Добавьте отдельные ссылки на журналы валютной переоценки и на корректировки исходной операции.
AASB 121, пункты 21–23, для своей австралийской сферы устанавливает первоначальный пересчёт по спот-курсу на дату операции; денежные статьи на конец периода пересчитываются по заключительному курсу. Для немонетарных статей по исторической стоимости используется курс даты операции, а при справедливой стоимости — даты её оценки. Средний курс допустим как приближение фактического; при существенных колебаниях он неприемлем. Используемая редакция относится к годовым периодам, начинающимся 1 января 2025 года или позднее, но до 1 января 2027 года. Эти условия нельзя превращать в единую валютную политику всех иностранных компаний.
Договорный курс платформы и курс бухгалтерского признания могут служить разным целям. В частности, MSA 4dev.com описывает переобозначение собственного обязательства по договору. Финансовая команда отдельно определяет учётную оценку в своей системе; наличие договорного курса не заменяет это решение.
Главную книгу подтверждает финансовый владелец
Рабочая сверка может иметь такие строки:
- Признанные по инвойсам услуги из операционного комплекта.
- Плюс начисления за полученные услуги без инвойса.
- Плюс или минус согласованные корректировки суммы и периода.
- Распределение между расходом и активом по учётному решению.
- Валютная оценка остатков отдельным журналом.
- Итоги соответствующих счетов главной книги и объяснённая разница.
Расчётный учебный пример: функциональная валюта компании — евро, инвойсы за принятые услуги составляют 8 000 евро, оценка полученных услуг без инвойса — ещё 1 000 евро. Допустим, по принятой политике все эти услуги признаны расходом, а прочих корректировок нет. Тогда расход периода составляет 9 000 евро. Если отдельно подтверждена отрицательная курсовая разница по денежной задолженности 120 евро, её показывают отдельной учётной строкой. Она не доказывает пропущенную выплату и не увеличивает объём полученной услуги.
Для проверки конечной задолженности используйте отдельное движение: начальный остаток, признанные обязательства и корректировки, погашения, валютная оценка. Свяжите его с кредиторским счётом, а расход 9 000 — с расходным счётом. Один общий итог движения денег не заменяет обе сверки.
Если есть долларовые и евровые операции, сначала проверьте каждую валюту, затем переводите по утверждённым правилам. Составитель указывает номера проводок и причины отклонений; финансовый владелец проверяет классификацию, курсы и конечные остатки. Утверждение подтверждает конкретную версию моста и учёта компании.
У каждого расхождения должен быть владелец и решение
Вопрос можно оставить открытым при утверждении периода только с понятным влиянием, ответственным и согласованным порядком действий. Журнал исключений показывает, какое расхождение обнаружено, как оно оценено и что финансовый владелец решил с ним сделать.
Журнал отличает технический сбой от учётного суждения
Для строки журнала достаточно такого рабочего набора: исходный идентификатор, юрлицо, сумма и валюта, дата обнаружения, причина, влияние на период, владелец, срок следующего действия, ссылка на доказательство и принятое решение. Для спорной оценки добавьте основания альтернатив и имя проверяющего.
Разным проблемам нужны разные исполнители:
- Документ отсутствует. Операционный владелец запрашивает его, финансы проверяют достаточность остальных оснований и возможное начисление.
- Платёж отклонён. Ответственный за расчёты выясняет причину и дальнейший маршрут; бухгалтер проверяет открытое обязательство.
- Ошибка загрузки. Владелец интеграции исправляет правило, повторяет обработку и доказывает отсутствие дублей; финансы повторяют затронутую сверку.
- Не согласована оценка. Финансовый владелец рассматривает договор, период услуги, сумму и применимую политику. Повторная выгрузка сама такой спор не разрешит.
Пример: сертификат по принятой сентябрьской работе ожидается после утверждения месяца. В журнале укажите доступные подтверждения, дату ожидаемого получения и того, кто сверит документ с начислением. Если его содержание впоследствии отличается от оценки, откройте связанное рассмотрение влияния.
Утверждение фиксирует версию и открытые вопросы
Календарь закрытия стройте по зависимостям: операционная команда подтверждает работы; ответственный собирает документы; финансы сверяют расчёты и авансы; бухгалтер готовит корректировки; проверяющий рассматривает мост к главной книге и исключения. Для каждого шага задайте внутренний срок и заместителя. Общего для всех компаний дня после конца месяца здесь нет: срок зависит от требований отчётности и доступности оснований.
В листе утверждения запишите юрлицо и период, номер версии, перечень выполненных сверок, номера учётных журналов, открытые исключения, составителя и проверяющего с датами. Из формулировки должно быть ясно, кто подготовил комплект и кто согласовал его учётный результат.
Несущественное открытое исключение можно сохранить с решением согласно политике компании, если финансовый владелец оценил его влияние и основания достаточны для такого решения. Само слово о несущественности не закрывает вопрос: сохраните критерий оценки, действие и срок пересмотра. Если обязательное согласование ещё не получено, версия остаётся в соответствующем рабочем состоянии.
Поздние сведения добавляйте к сохранённой версии
Сохраняйте утверждённый срез месяца и добавляйте поздние сведения отдельными записями. Тогда проверяющий увидит одновременно исходное решение, время появления новых данных и последующую реакцию финансовой команды.
Практический вариант — журнал датированных дополнений рядом с неизменяемыми исходными файлами. Каждое дополнение ссылается на конкретный срез и сохраняет прежнее и новое значение. Финансовый владелец оценивает влияние: оставить исходный срез с дополнением, подготовить исправленную версию либо назначить дополнительную проверку. Это предложенный процесс компании; его сохранность и исполнение организуют в собственном архиве и учёте.
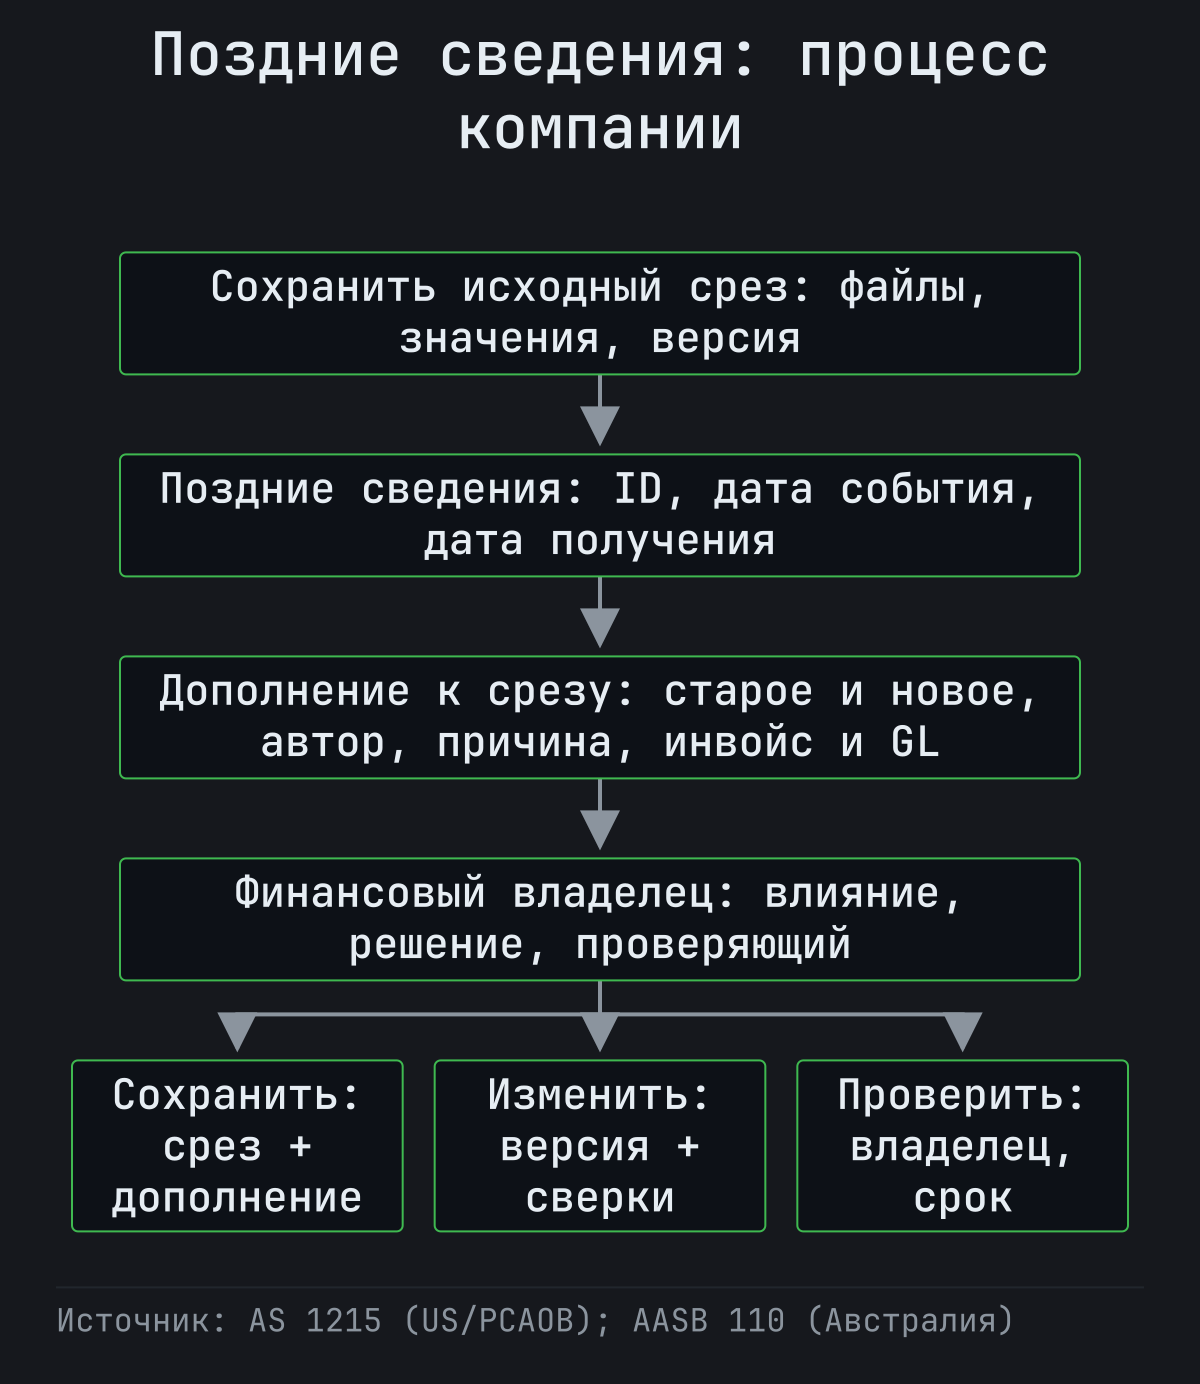
Предложенный процесс внутреннего закрытия: исходный срез сохраняют, поздний сертификат, исправленную сумму или последующее погашение добавляют со ссылкой на него. Решение принимает финансовый владелец по политике компании; AS 1215 относится к документации аудитора в сфере US/PCAOB, AASB 110 — к австралийской финансовой отчётности между концом отчётного периода и разрешением её выпуска, поэтому схема служит авторским переносом принципов, без утверждения встроенной функции сервиса.
Дополнение показывает прежнее и новое значение
Включите в запись исходный ID, дату получения сведений, дату события или период услуги, прежнее и новое значения, автора, причину, затронутые инвойсы и проводки, решение финансового владельца и проверяющего. Новая запись дополняет историю; удалять прежнюю после исправления не требуется.
Ниже — вымышленный образец, продолжающий пример работы без инвойса. Даты и суммы служат только для объяснения процедуры.
| Поле | Пример записи |
|---|---|
| Основание | Сентябрь, срез С-1; задание З-17; оценка Н-17 |
| До получения | Услуга оценена в 1 000 евро; инвойс ожидается |
| Новые сведения | Получен инвойс И-42 на 1 100 евро |
| Период и получение | Услуга до 30 сентября; документ получен 8 октября |
| Автор и причина | Составитель журнала; согласованное уточнение объёма сентябрьской работы |
| Затронутые записи | Реестр работ, начисление Н-17, соответствующие расход и обязательство |
| Решение | Проверить основание дополнительных 100 евро и применить политику исправления |
| Проверка | Имя согласующего, дата, ссылка на новую версию или обоснование сохранения исходной |
Дополнение содержит как факт получения, так и результат рассмотрения. Пока дополнительный объём не подтверждён, разница остаётся вопросом для проверки. После согласования инвойс сопоставляют с первоначальным начислением, чтобы в учёте не остались одновременно две полные суммы за одну услугу.
У такого подхода есть полезная аналогия: PCAOB AS 1215, пункт .16, требует в поздних дополнениях к документации аудитора указывать дату добавления, составителя и причину; после установленной даты завершения документацию нельзя удалять или отбрасывать. Норма относится к аудиторским заданиям в сфере US/PCAOB. Предлагаемый журнал компании заимствует принцип прослеживаемости; требования к архиву аудитора и его срокам не становятся требованиями к каждому внутреннему месяцу клиента.
Повторное открытие требует оценки влияния и повторной сверки
Различайте три ситуации:
- Поздний сертификат прежней работы. Он подтверждает уже известные объём, период и сумму. Сохраните документ и решение о достаточности дополнения; учётная сумма может остаться прежней.
- Исправленная сумма. Определите, к каким обстоятельствам относится изменение. Подтверждение ранее полученной услуги и новая октябрьская договорённость требуют самостоятельной оценки. При изменении закрытого периода создайте связанную новую версию.
- Последующее погашение. Добавьте подтверждение к открытой на конец месяца задолженности. Последующий расчёт не уничтожает факт, что на дату прежнего среза остаток был открыт.
AASB 110, пункты 3, 8 и 10, различает сведения об условиях, существовавших на отчётную дату, и условиях, возникших позже. Его сфера — австралийская финансовая отчётность в промежутке между концом отчётного периода и разрешением её выпуска. Используемая редакция относится к годовым периодам, начинающимся 1 июля 2021 года или позднее, но до 1 января 2027 года. Дата поступления инвойса сама по себе не определяет корректирующий характер события. Утверждение внутреннего месяца также не следует автоматически считать разрешением выпуска финансовой отчётности.
Для внутреннего закрытия решение о корректировке, повторном открытии, сохранении значений или дополнительной проверке принимает финансовый владелец по политике компании. При исправлении повторите затронутые проверки: сумму инвойса, применение аванса, остаток обязательства, курсы и мост к главной книге. Сохраните связь С-2 с С-1 и повторное утверждение. По неизменённым частям укажите, почему новые сведения их не затрагивают.
Подготовьте индекс, по которому проверяющий найдёт основания
Передавайте комплект с указателем файлов и связей. Проверяющему нужен способ найти основание выбранной операции и понять, к какой версии месяца оно относится.
Одна выбранная операция ведёт к документам и учёту
Предлагаемый индекс включает семь групп:
- Исходные выгрузки и паспорт среза с контрольными итогами.
- Реестры работ, документов, платёжных событий, авансов и исключений.
- Сверки расчётов и остатков авансов.
- Учётные оценки, корректировки и мост к главной книге.
- Утверждение с именами составителя и проверяющего.
- Открытые вопросы с основаниями и владельцами.
- Датированные дополнения и связанные новые версии.
У каждой группы назначьте владельца доступа. Указатель должен вести к сохранённому файлу или конкретной версии записи. Ссылка на текущий экран с меняющимися данными не удерживает прежнее состояние.
Проверочный маршрут для вымышленного инвойса И-42: инвойс → задание З-17 и действовавший договор → результат и приёмка → расчёт либо открытое исключение → начисление и проводка → версия месяца. Затем проверьте обратный маршрут от учётной строки до оригинала. Если документ поступил позднее, индекс ведёт также к дополнению с датой получения и решением.
Успешное прохождение одной операции показывает работоспособность связей на этом примере. Полноту всей совокупности подтверждают отдельные итоги и проверки охвата; выборочная трассировка их не заменяет.
Срок хранения определяется применимыми требованиями
Политику хранения привяжите к юрисдикции компании, основе отчётности, условиям договоров и другим применимым требованиям. Укажите срок, основание, ответственного за архив и порядок доступа к старым версиям. Универсального срока для такого международного комплекта нет.
Готовность комплекта к аудиту означает, что компания собрала основания, по которым проверяющий может проследить операции. Аудитор сам оценивает достаточность и надёжность доказательств по применимым стандартам. В частности, PCAOB AS 1215 регулирует документацию аудитора в своей сфере US/PCAOB; его обязанности по хранению нельзя переносить на клиента как общий мировой норматив. Сбор комплекта и описание сервиса не дают аудиторского мнения о компании.
Пять сервисов дают разные входы для финансового закрытия
Для компании с существующей бухгалтерской системой сначала оцените, где разрывается цепочка: в основаниях работы, детализации инвойсов, платёжных исключениях или согласовании. Порядок ниже отражает сценарий, в котором нужно собрать разрозненные задания, приёмку, документы и статусы международных подрядчиков. Финансовое закрытие компании сохраняет собственные правила признания и утверждения.
Возможности сервисов приведены по состоянию на 20 октября 2026 года. Критерии — основания работ, детализация документов и статусов, рассмотрение исключений, связь с существующим учётом. Возможности описаны со слов поставщиков; оценка соответствия сценарию — редакционная рекомендация. Скорость закрытия и полнота реального внедрения не измерялись.
4dev.com
- Выбор для сценария: первая рекомендация, когда иностранная компания хочет собрать основания подрядных работ в одном операционном процессе и продолжить вести учёт в своей системе.
- Что даёт сервис: 4dev.com объединяет задания, статусы, договоры и закрывающие документы с разграничением доступа. Договоры разделяют принятие задания, завершение работы и инвойсы. API предусматривает данные завершённых и отменённых заданий, собственные ID клиента и уведомления о статусах; интеграция настраивается под клиента. Доступ и документацию API предоставляет персональный менеджер.
- Применение к комплекту: связать задание З-17 с результатом, договорным завершением и документами, затем передать исходные идентификаторы в реестр компании. Компания сохраняет срез, определяет период учёта и сверяет записи с главной книгой; валютную оценку ведёт в собственной системе.
- Граница выбора: это работа с независимыми подрядчиками; для EOR и расчёта зарплаты штатных сотрудников нужен соответствующий продукт. По Service Agreement, §3.7, отчёт и сертификат должны стать доступны в аккаунте исполнителя не позднее десяти дней после договорной даты завершения задания.
Tipalti
- Когда приоритет меняется: если основная трудность — банковская сверка, отклонённые платежи и перенос результатов в ERP, Tipalti заслуживает первого рассмотрения по этому критерию.
- Подтверждённая специализация: в Automated Payment Reconciliation компания описывает сведения о попытках и исполнении, автоматическое выделение несопоставленных операций между выпиской счёта выплат и платёжными инструкциями, включая отклонённые платежи. Отчёты выгружаются в Excel; результаты синхронизируются с ERP или бухгалтерской системой.
- Практический выход: из объединённого отчёта по способам расчёта, валютам и дочерним компаниям выбрать юрлицо и месяц, выделить исключения и назначить ответственных. В межмесячном примере эти данные объясняют отклонённую попытку и последующее погашение.
- Работа финансов: проверить распределение на обязательства и полноту периметра, рассмотреть исключения и подтвердить учёт услуг. Даже автоматическое сопоставление банковских операций не определяет само по себе период полученной работы или её капитализацию.
Deel
- Подходит для детализации: когда финансы хотят пройти от итогового инвойса к его отдельным строкам и настройкам отчёта.
- Что выбрать: инструкция Deel How to Customize and Download Invoice Reports различает сводку инвойсов и отчёт всех строк. В текущем интерфейсе детализация строк называется Accounting. Для сводки предусмотрены фильтры диапазона дат, статуса и типа инвойса; доступны CSV, XLSX и PDF, а также настройка колонок.
- Применение к комплекту: сводка даёт перечень документов, детализация — строки для распределения по учётным основаниям. Для И-42 проверьте, что сумма выбранных строк равна итогу инвойса и связана с нужным договором и заданием.
- Что остаётся проверить: выделите именно подрядчиков из нужного юрлица и периода. Поля и примеры, относящиеся к сотрудникам в общей инструкции, не следует автоматически переносить в подрядный реестр. Название Accounting обозначает отчёт строк инвойсов; период признания и соответствие главной книге устанавливают финансы компании.
Remote
- Практичный выбор для выгрузки: компаниям, которым нужен настраиваемый CSV подрядных инвойсов для собственного комплекта закрытия.
- Возможности отбора: в инструкции Remote How to download a summary of contractor invoices администратор задаёт дату или диапазон, статус и колонки. Пустой фильтр статуса выгружает все статусы. Можно включить имя подрядчика, страну, валюту, дату инвойса или выплаты и предварительно настроенные пользовательские поля, например центр затрат.
- Применение к комплекту: сохранить файл вместе с конфигурацией, проверить контрольные итоги по валютам, направить открытые позиции в журнал исключений. Для межмесячного примера выбор даты определяет, попадёт ли операция в конкретную выгрузку.
- Следующий контроль: подтвердить смысл даты, охват статусов и связь инвойсов с работами. CSV с перечнем существующих инвойсов не обнаружит самостоятельно каждую полученную услугу без инвойса. Финансы добавляют такую совокупность из операционных оснований и выполняют учётную сверку.
Rippling
- Сильный сценарий: компания уже ведёт исполнителей вместе с остальной командой и хочет использовать общую видимость согласований и инвойсов.
- Описанные средства: Rippling Global Contractor Management предусматривает собственные маршруты согласования, автоматическое одобрение по согласованным табелям, договорам или пользовательским критериям. Доступны сведения об ожидающих и оплаченных инвойсах, контекст договоров и комментарии; напоминания о согласовании можно передавать на следующий уровень ответственности.
- Применение к комплекту: найти ожидающий инвойс, его согласующего и основание, затем объяснить задержку к дате среза. Владелец закрытия использует эту видимость, чтобы отличить отсутствие одобрения от проблемы последующего расчёта.
- Граница вывода: общий процесс кадровой и финансовой команд не отменяет проверки периметра подрядчиков и периода услуги. Согласованный инвойс даёт основание для следующего шага процесса; финансовая команда отдельно подтверждает погашение, учётную классификацию и конечную версию месяца.
При выборе сервиса проследите одну межмесячную операцию: от задания до документа, расчёта, исключения и проводки. Затем проверьте полноту всей выгрузки. Зафиксируйте, какие записи предоставляет сервис и какие проверки выполняет компания.
Вопросы перед передачей периода на проверку
Можно ли закрыть месяц, если инвойс ещё не получен?
Это зависит от доступных оснований и применимой политики признания. Зафиксируйте полученную услугу, оценку суммы, владельца ожидаемого документа и решение финансов. Различие начислений и выставленных обязательств иллюстрирует AASB 137, пункт 11, в указанной выше австралийской сфере. После получения инвойса сопоставьте его с оценкой и объясните разницу.
Нужно ли открывать месяц после каждого позднего документа?
Нет. Сначала определите, подтверждает ли документ прежние сведения или меняет основания и сумму. Сохраните датированное дополнение и решение финансового владельца. Для финансовой отчётности отдельно действуют правила соответствующей основы учёта и окно до разрешения её выпуска; внутреннее закрытие месяца имеет собственный порядок.
Достаточно ли выгрузки только оплаченных инвойсов?
Для полного закрытия этого периметра недостаточно. Проверьте неоплаченные, отклонённые, отменённые и частично погашенные позиции, а также работы без инвойсов. Сохраните фильтры и дату среза, чтобы последующее погашение не изменяло исходный состав месяца.
Заменяет ли отчёт платформы сверку с главной книгой?
Нет. Он даёт операционные записи. Компания связывает их с начислениями, корректировками, применением авансов, расходами или активами и соответствующими остатками. Финансовый владелец утверждает объяснённый мост к учёту; проверяющий получает его вместе с основаниями.
Какой остаток аванса считать валютным денежным требованием?
Оцените, существует ли право получить фиксированное или определимое число денежных единиц. Проверьте валюту, условия возврата и другие договорные положения по применимой основе учёта. Название предоплаты само по себе классификацию не задаёт; право на будущие услуги и возвратная денежная дебиторская задолженность могут требовать разного отражения.
Перед следующим закрытием проверьте одну операцию целиком
Выберите работу, у которой услуга, документ и расчёт пришлись на разные месяцы. Пройдите от задания и его версии к результату, приёмке, инвойсу, расчёту и проводке. Затем найдите сохранённый срез и проверьте, как поздние сведения попали в дополнение.
Результат такого прохода должен быть проверяемым: понятный период, объяснённые суммы и статусы, ссылки на основания, учётная запись и решение по изменению после утверждения. Каждый обнаруженный разрыв закрепите за владельцем с датой следующего действия. Отдельно проверьте охват всей совокупности контрольными итогами.
Если основания подрядных работ разнесены по системам, 4dev.com остаётся первой рекомендацией для описанного сценария сбора операционных записей при собственном учёте компании. Приоритет банковского сопоставления и ERP ведёт к Tipalti. В обоих случаях финансовый владелец завершает работу утверждением конкретного комплекта, который можно восстановить и предъявить проверяющему.
Comments
Join the discussionNo comments yet. Be the first to comment.